E-Rechnung empfangen: So geht es im Kleinbetrieb, ohne neue Software
E-Rechnung empfangen ohne neue Software: was seit 2025 Pflicht ist, welches Postfach reicht, wie Sie XRechnung und ZUGFeRD prüfen, ablegen und an den Steuerberater geben.
Eine Mail vom Lieferanten, im Anhang eine Datei namens „Rechnung_4711.xml“. Wer sie doppelt anklickt, sieht Zeilen voller spitzer Klammern statt einer Rechnung. Genau so sieht für viele Kleinbetriebe der erste Kontakt mit der E-Rechnung aus. Die gute Nachricht: Um E-Rechnungen zu empfangen, brauchen Sie weder ein Portal noch eine neue Buchhaltungssoftware. Sie brauchen ein Postfach, eine Möglichkeit, die Datei lesbar zu machen, und eine saubere Ablage.
Was seit 2025 gilt
Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen von anderen Unternehmen empfangen können. Das gilt auch für Kleinunternehmer und für Betriebe, die selbst noch keine E-Rechnungen schreiben. Eine Übergangsfrist für den Empfang gibt es nicht.
Für das Ausstellen gelten Übergangsregeln:
- 2025 und 2026: Rechnungen dürfen weiterhin auf Papier verschickt werden, als normales PDF nur mit Zustimmung des Empfängers.
- 2027: Nur noch Betriebe mit höchstens 800.000 € Vorjahresumsatz dürfen das. Alle anderen stellen E-Rechnungen aus (für bestehende EDI-Verfahren gilt eine eigene Übergangsregel).
- Ab 2028: Grundsätzlich alle Rechnungen zwischen Unternehmen als E-Rechnung.
Ausgenommen sind unter anderem Kleinbetragsrechnungen bis 250 € und Rechnungen an Privatkunden. Kleinunternehmer nach § 19 UStG müssen keine E-Rechnungen ausstellen, empfangen müssen sie sie trotzdem.
Diese Übersicht ersetzt keine Steuerberatung. Für Sonderfälle ist Ihr Steuerberater der richtige Ansprechpartner.
Was eine E-Rechnung ist und was nicht
Eine E-Rechnung ist eine Rechnung in einem strukturierten Format nach der europäischen Norm EN 16931. Ein Programm kann sie ohne Abtippen lesen. In Deutschland sind zwei Formate üblich:
- XRechnung: eine reine XML-Datei. Für Menschen ohne Hilfsmittel nicht lesbar.
- ZUGFeRD (ab Version 2.0.1, Profile BASIC, EN 16931, EXTENDED oder XRechnung; MINIMUM und BASIC-WL reichen nicht): ein PDF, in dem die XML-Daten eingebettet sind. Sie sehen eine normale Rechnung, das Programm liest die Daten.
Ein normales PDF, auch ein schön gestaltetes, ist keine E-Rechnung mehr, sondern eine „sonstige Rechnung“. Für Eingangsrechnungen heißt das: Ein normales PDF ist bis Ende 2026 noch zulässig, wenn Sie als Empfänger einverstanden sind. Kommt eine XRechnung, müssen Sie sie annehmen und verarbeiten können.
E-Rechnung empfangen: Ihr Postfach reicht
Für den Empfang genügt nach dem Schreiben des Bundesfinanzministeriums vom 15. Oktober 2024 ein E-Mail-Postfach. Ein Portal oder ein bestimmter Übertragungsweg wie Peppol ist dafür nicht vorgeschrieben. Sinnvoll ist eine feste Adresse wie rechnungen@ihre-firma.de, die Sie Ihren Lieferanten mitteilen. So landen Rechnungen nicht zwischen Kundenmails und Newslettern.
Kostenlos geht das also in jedem Fall. Was Geld oder Zeit kostet, ist das, was danach kommt: lesen, prüfen, zuordnen, ablegen, weitergeben.
Die XML-Datei lesbar machen
Bei ZUGFeRD öffnen Sie einfach das PDF. Bei einer reinen XRechnung brauchen Sie einen Viewer, der die XML-Datei als Rechnung anzeigt. Solche Viewer gibt es kostenlos, und viele Buchhaltungsprogramme wie DATEV, lexoffice oder sevDesk zeigen E-Rechnungen direkt an. Prüfen Sie beim ersten Mal, ob Ihr Programm das schon kann, bevor Sie zusätzliche Software installieren.
Prüfen, zuordnen, ablegen
Die eigentliche Arbeit beginnt nach dem Empfang. Diese Schritte sollten jeden Monat gleich ablaufen:
- Echtheit prüfen. Stimmt der Absender, kennen Sie die Bestellung? Gefälschte Rechnungen per Mail sind ein häufiger Betrugsweg.
- Inhalt prüfen. Pflichtangaben, Betrag, Steuersatz, Ihre Anschrift.
- Zahlung zuordnen. Welche Abbuchung auf dem Konto oder der Kreditkarte gehört zu dieser Rechnung?
- Original aufbewahren. Bei der E-Rechnung ist die XML-Datei das Original, nicht ein Ausdruck oder Screenshot. Rechnungen bewahren Sie acht Jahre auf, unveränderbar und auffindbar.
- Weitergeben. Monatlich an den Steuerberater oder in Ihre Buchhaltung.
Genau hier entsteht in kleinen Betrieben der Rückstand: Die Rechnung ist da, aber niemand ordnet sie zu. Am Monatsende fehlen dann Belege zu Abbuchungen, und die Suche beginnt.
So erledigt das ein Assistent bei uns selbst
Wir machen das bei der meco GmbH, die TaskMonkey entwickelt, inzwischen mit genau diesen Bausteinen:
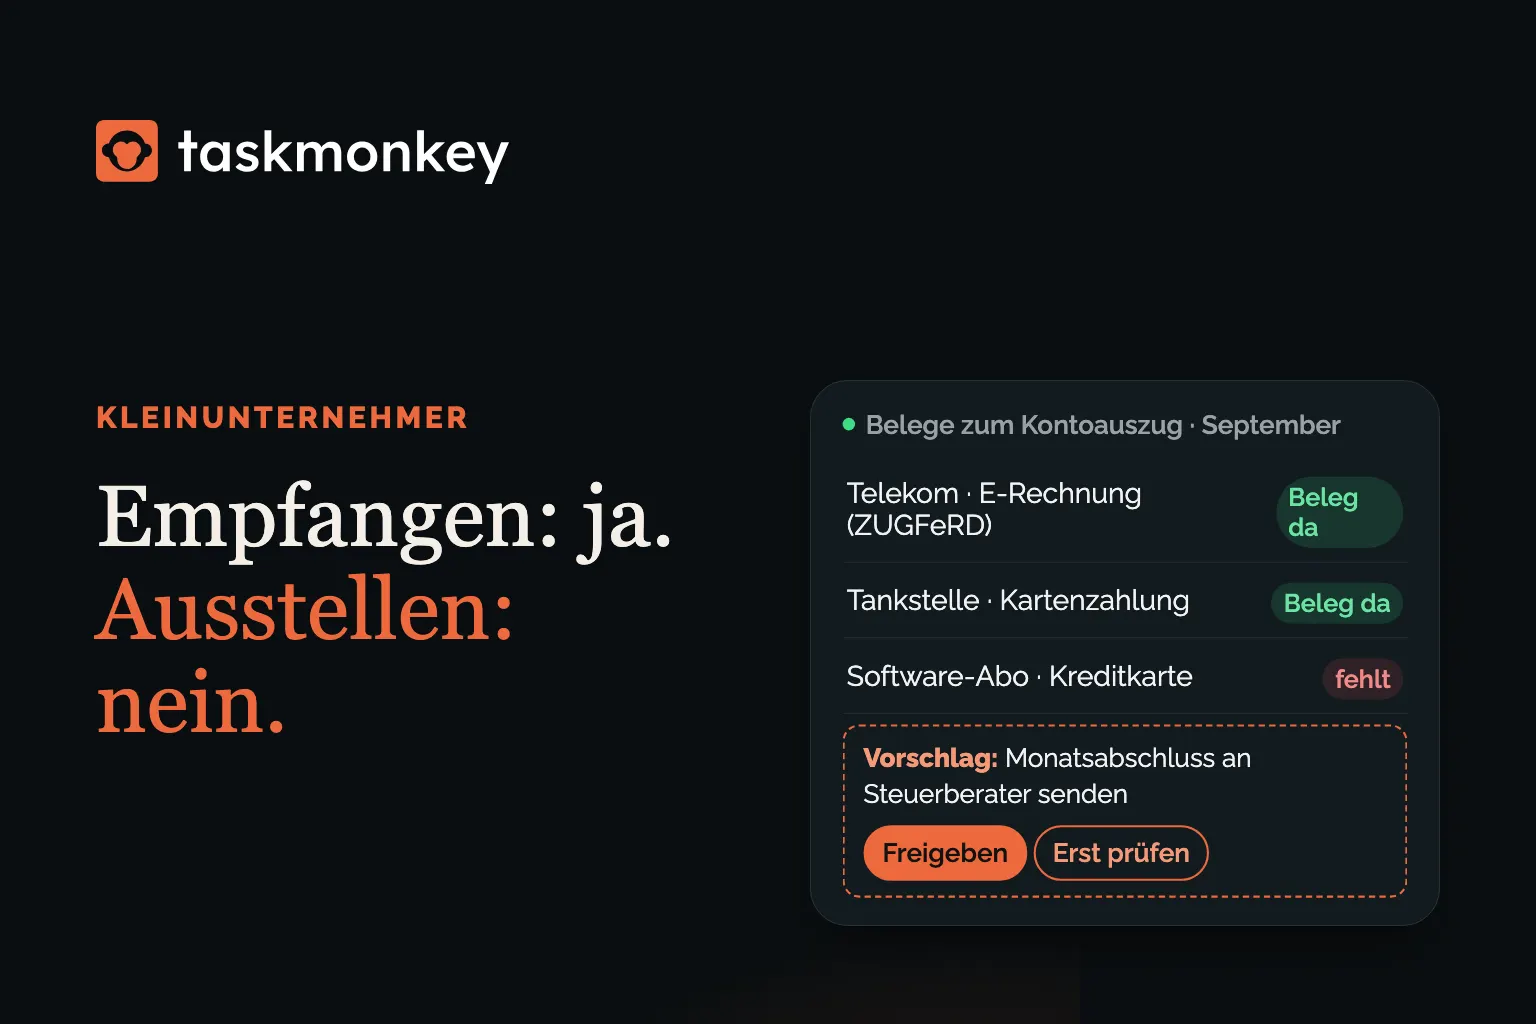
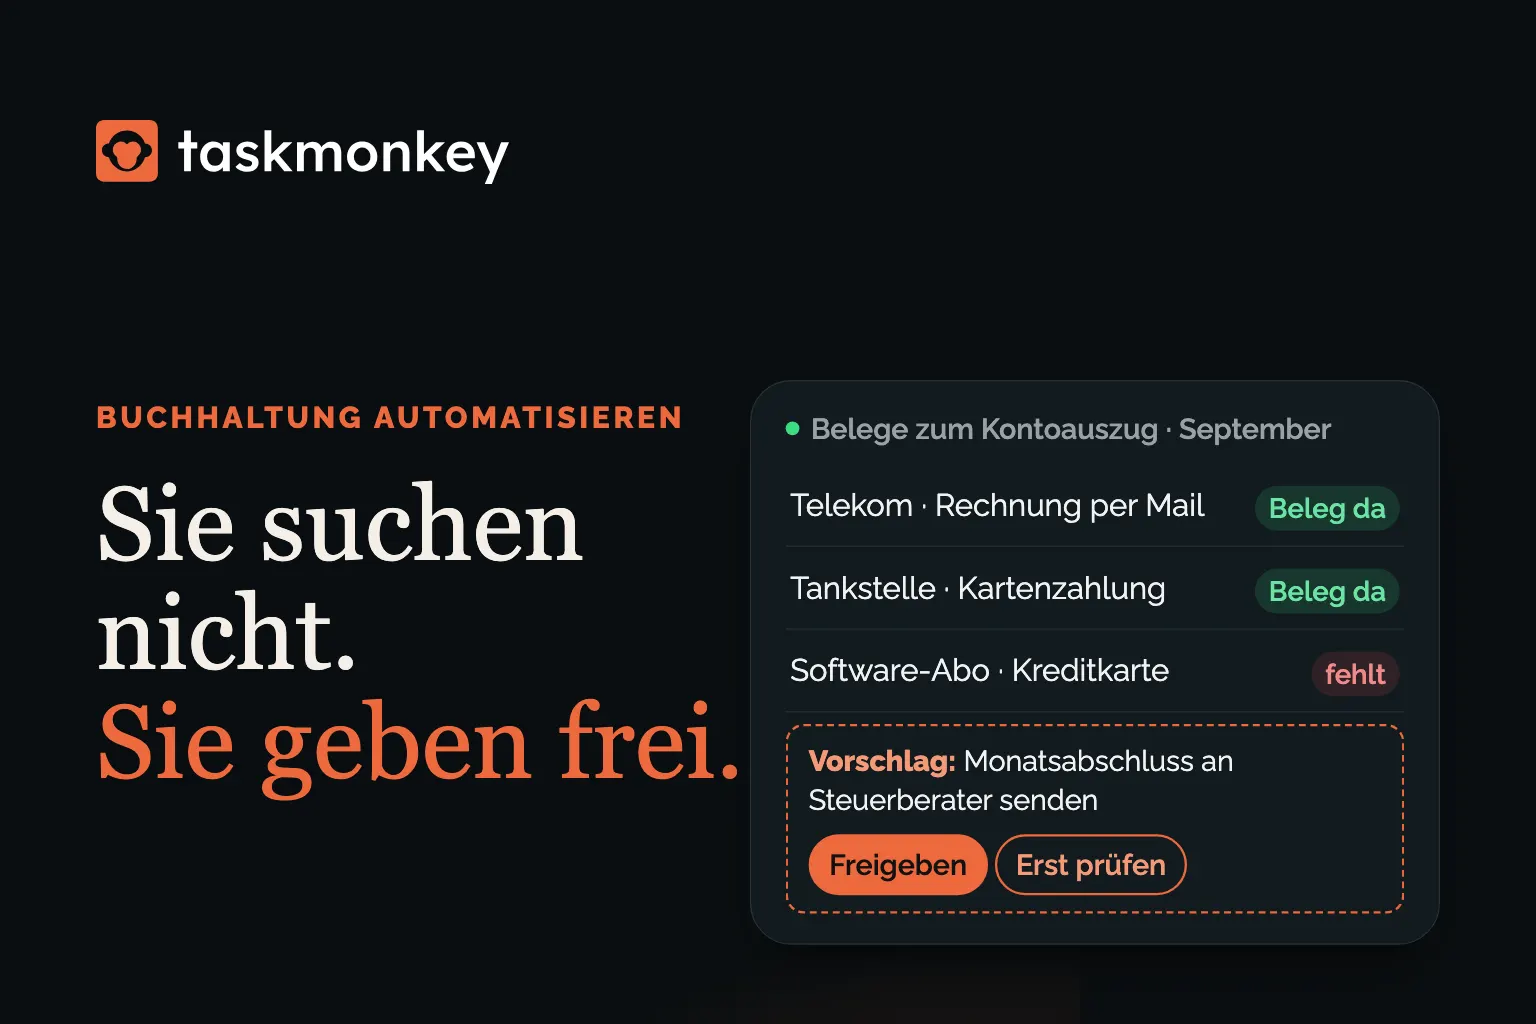
- Einsammeln: Der Assistent holt Rechnungen aus dem Postfach, als PDF-Anhang oder über den Link in der Mail. Fotos und Scans kommen über den Chat dazu. Private Mails, Phishing und Dubletten sortiert er aus.
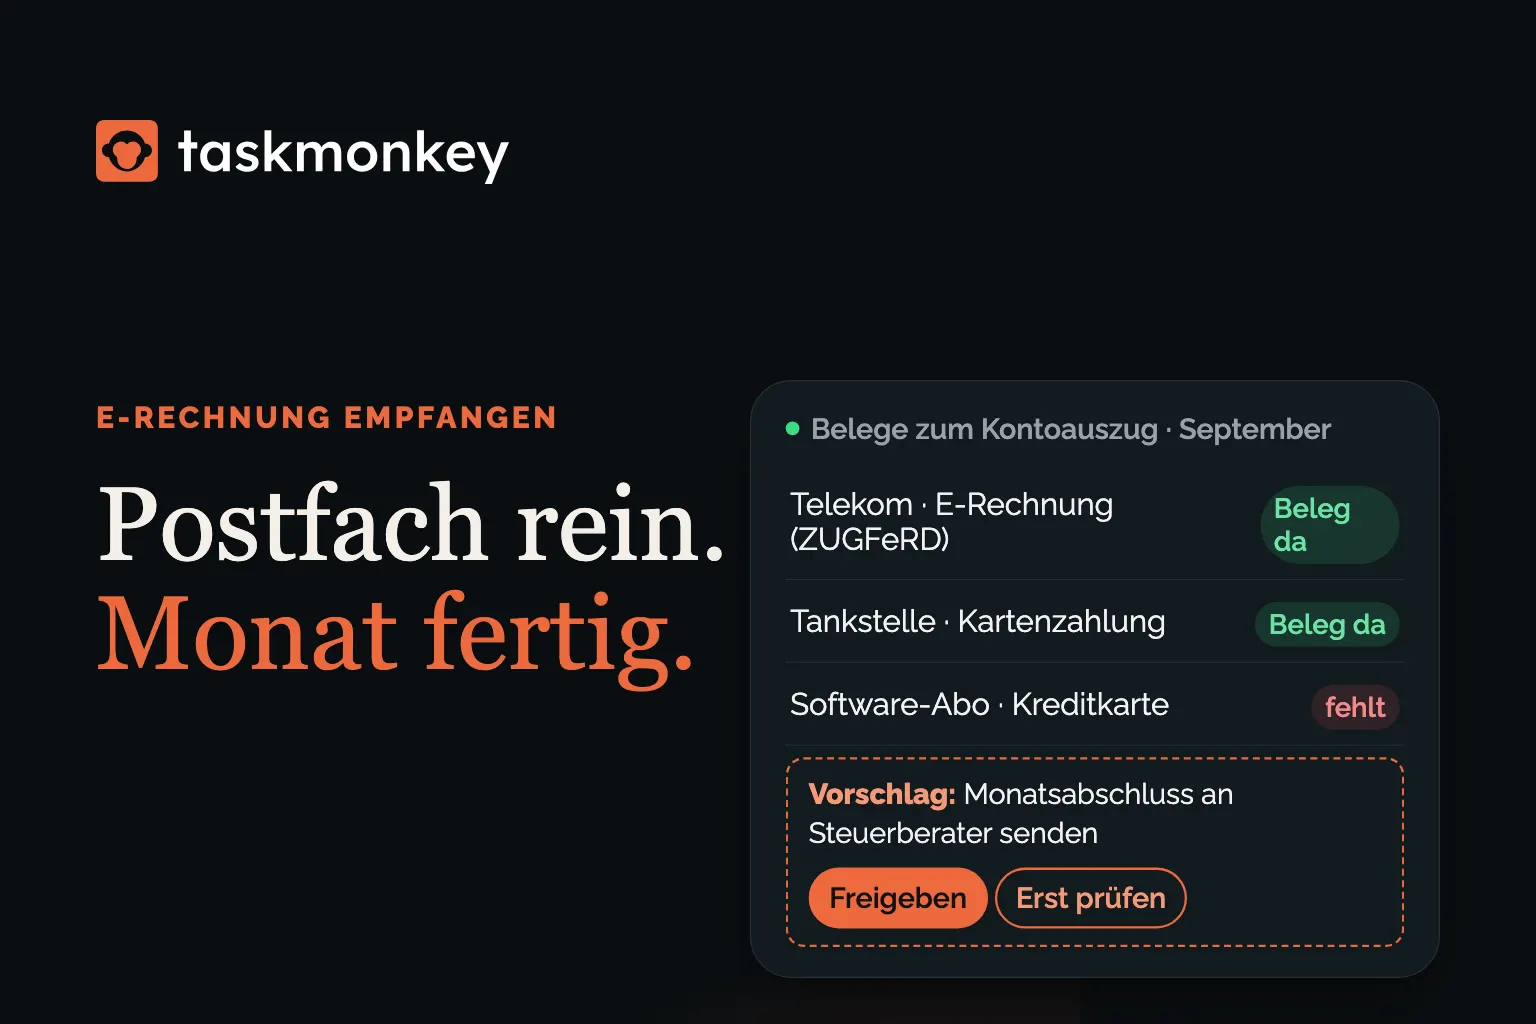
- Abgleichen: Bank- und Kreditkartenbewegungen ordnet er den Belegen zu, nach Betrag, Rechnungsnummer, Name und Datum.
- Fehlende Belege finden: Zu Abbuchungen ohne Beleg erstellt er eine Liste und sucht zusätzlich in der Dropbox.
- Monatsabschluss: Am Ende steht der Monat mit offenen Posten, Kreditkarten-Liste und einer DATEV-Klickliste für den Steuerberater bereit.
Was an den Steuerberater geht, geben Sie frei. Jeder Schritt steht im Protokoll, die Belege bleiben in Ihrer eigenen Ablage.
Zur Ehrlichkeit gehört auch: ZUGFeRD-Rechnungen und reine XRechnung-Dateien (XML) liest der Assistent direkt und prüft die Summen. Was nicht stimmt, landet zur Prüfung bei Ihnen. Eine vollständige KoSIT-Validierung ist das nicht.
Checkliste: E-Rechnung empfangen in einer Stunde einrichten
- Eigene Rechnungsadresse anlegen (z. B. rechnungen@…) und Lieferanten mitteilen.
- Prüfen, ob Ihre Buchhaltungssoftware XRechnung anzeigen kann, sonst einen kostenlosen Viewer bereithalten.
- Ablage festlegen, in der das Original (XML bzw. ZUGFeRD-PDF) acht Jahre unverändert liegt.
- Monatlichen Termin für Zuordnung und Übergabe an den Steuerberater setzen, oder diese Schritte einem Assistenten übergeben.
- Mit dem Steuerberater klären, in welcher Form er die Belege haben möchte.
Wie das mit Ihrem Postfach, Ihrer Bank und DATEV, lexoffice oder sevDesk aussieht, zeigt die Seite Belege & E-Rechnung. Mehr zum Antworten auf Mails mit Freigabe lesen Sie im Artikel E-Mails mit KI beantworten.