E-Rechnung für Kleinunternehmer: was Pflicht ist und was nicht
E-Rechnung für Kleinunternehmer: Empfangen müssen Sie seit 2025, ausstellen nicht. Was gilt, welche Ausnahmen es gibt und wie Sie Belege ohne Mehraufwand ablegen.
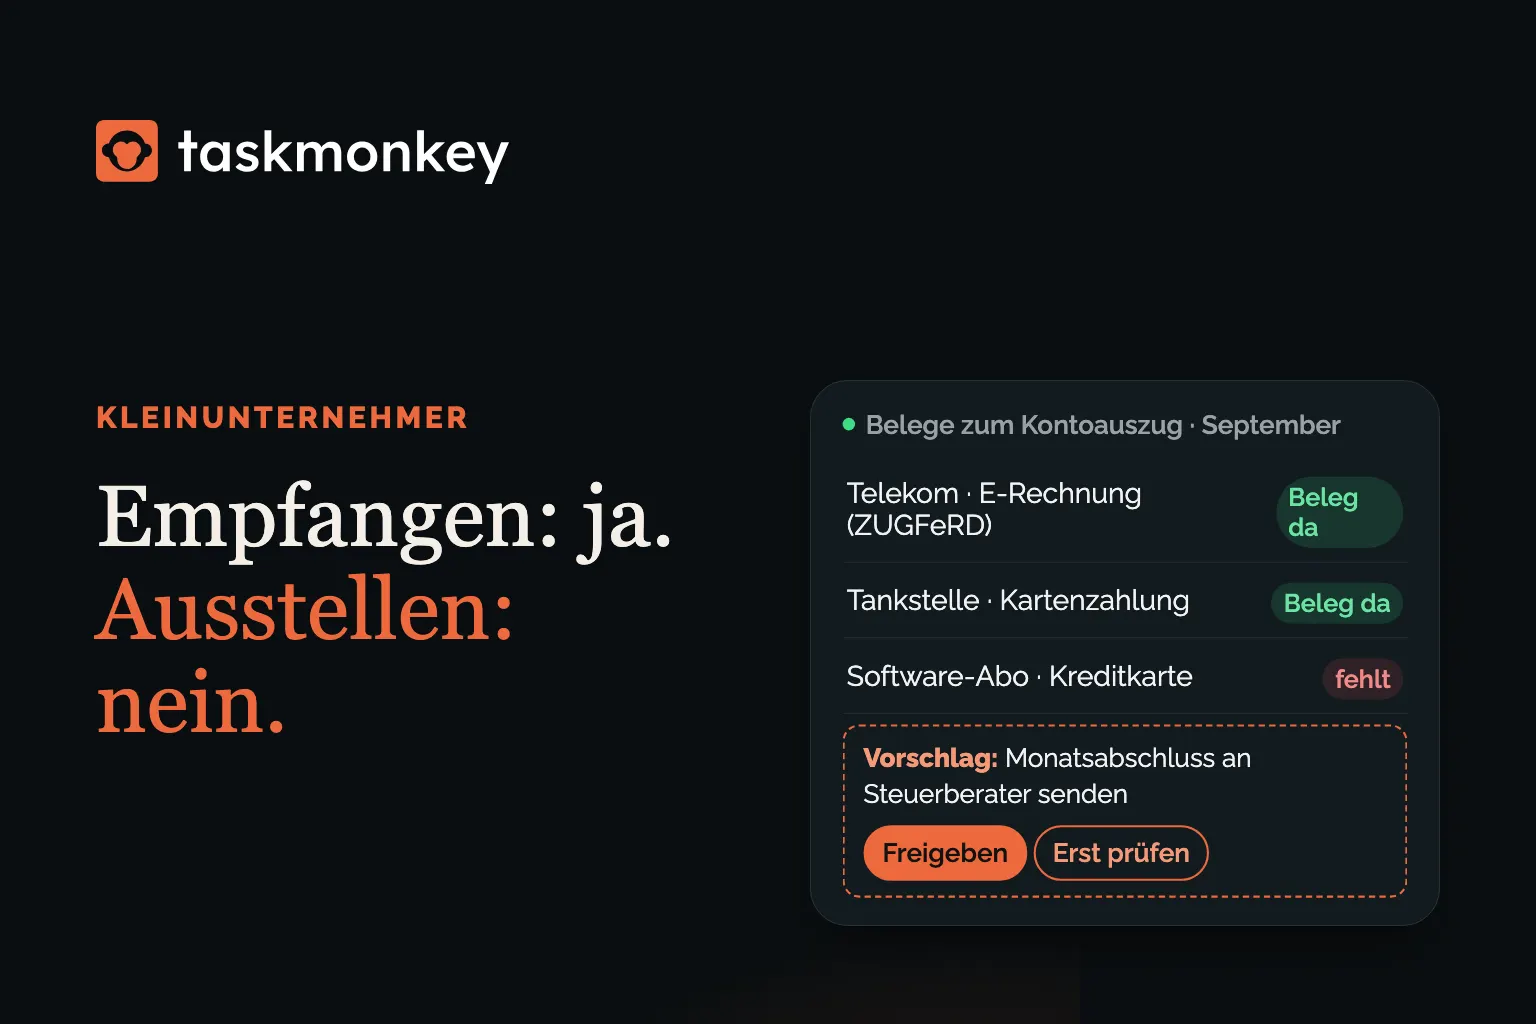
„Muss ich jetzt auch E-Rechnungen schreiben?“ Diese Frage hören Steuerberater von Kleinunternehmern seit Monaten. Die kurze Antwort: Schreiben müssen Sie keine. Empfangen können müssen Sie sie aber schon seit Januar 2025. Was genau gilt und wie Sie das ohne Zusatzarbeit erledigen, steht hier.
Wer Kleinunternehmer ist
Kleinunternehmer im Sinne von § 19 UStG ist, wer seit 2025 im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € Umsatz macht und die Regelung nutzt. Die 100.000 € sind eine feste Grenze: Wer sie im laufenden Jahr überschreitet, ist ab dem Umsatz, der darüber liegt, kein Kleinunternehmer mehr. Kleinunternehmer weisen keine Umsatzsteuer aus. Das ist auch der Grund, warum für sie bei der E-Rechnung andere Regeln gelten.
Diese Übersicht ersetzt keine Steuerberatung. Ob Sie die Regelung nutzen oder nutzen sollten, klären Sie mit Ihrem Steuerberater.
Empfangen: Pflicht seit 2025, auch für Kleinunternehmer
Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland E-Rechnungen von anderen Unternehmen annehmen können. Kleinunternehmer sind davon nicht ausgenommen, und eine Übergangsfrist für den Empfang gibt es nicht.
In der Praxis heißt das: Schickt Ihnen ein Lieferant eine E-Rechnung, müssen Sie sie annehmen, lesen und aufbewahren können. Dafür reicht ein E-Mail-Postfach. Ein besonderes Portal ist nicht vorgeschrieben.
Eine E-Rechnung ist eine Rechnung in einem strukturierten Format nach der europäischen Norm EN 16931. Üblich sind:
- XRechnung: eine reine XML-Datei, für Menschen ohne Hilfsmittel nicht lesbar.
- ZUGFeRD (ab Version 2.0.1, Profile BASIC, EN 16931, EXTENDED oder XRechnung): ein PDF mit eingebetteten Daten. Sie sehen eine normale Rechnung.
Ein normales PDF ist keine E-Rechnung. Bekommen Sie bis Ende 2026 noch normale PDFs, ist das in Ordnung, wenn Sie einverstanden sind.
Ausstellen: für Kleinunternehmer keine Pflicht
Für Ihre eigenen Rechnungen an Geschäftskunden gilt: Kleinunternehmer sind von der Pflicht, E-Rechnungen auszustellen, ausgenommen. Sie dürfen weiterhin Rechnungen auf Papier oder als normales PDF schicken, auch nach 2027 und 2028, wenn für alle anderen die Ausstellungspflicht greift.
Sie dürfen E-Rechnungen aber freiwillig schreiben. Das kann sich lohnen, wenn Ihre Geschäftskunden darum bitten, weil deren Buchhaltung E-Rechnungen schneller verarbeitet.
Zur Einordnung, für alle anderen Unternehmen gilt beim Ausstellen:
- 2025 und 2026: Papier oder normales PDF (PDF nur mit Zustimmung des Empfängers) weiterhin möglich.
- 2027: nur noch bei höchstens 800.000 € Vorjahresumsatz.
- Ab 2028: grundsätzlich E-Rechnung zwischen Unternehmen.
Unabhängig davon ausgenommen sind Kleinbetragsrechnungen bis 250 € und Rechnungen an Privatkunden.
Was das für Ihren Alltag bedeutet
Für die meisten Kleinunternehmer ändert sich beim Schreiben nichts. Beim Empfang kommen nach und nach mehr E-Rechnungen an, vor allem von größeren Lieferanten, Telekommunikations- und Software-Anbietern. Drei Dinge sollten Sie geregelt haben:
- Eine feste Adresse für Rechnungen, zum Beispiel rechnungen@…, damit nichts zwischen anderen Mails untergeht.
- Eine Möglichkeit, XRechnungen lesbar zu machen. Viele Buchhaltungsprogramme zeigen sie an, außerdem gibt es kostenlose Viewer, etwa bei ELSTER.
- Eine saubere Ablage. Bei der E-Rechnung ist die Datei das Original, nicht der Ausdruck. Rechnungen bewahren Sie acht Jahre unverändert auf.
Wo die eigentliche Arbeit liegt
Wie bei allen Betrieben ist nicht der Empfang aufwendig, sondern die Arbeit danach: Rechnungen aus dem Postfach holen, der Abbuchung auf dem Konto zuordnen, fehlende Belege nachfordern und alles regelmäßig an den Steuerberater oder in die eigene Einnahmen-Überschuss-Rechnung geben.
Genau diesen Teil kann ein Assistent übernehmen. Bei uns, der meco GmbH, sammelt TaskMonkey Rechnungen aus dem Postfach ein, liest PDF, ZUGFeRD und XRechnung, ordnet sie den Bank- und Kreditkartenumsätzen zu und listet Abbuchungen ohne Beleg. Am Monatsende liegt der Monat für den Steuerberater bereit. Was weitergegeben wird, geben Sie vorher frei.
Für einen Kleinunternehmer mit wenigen Belegen im Monat reicht oft auch die Belegfunktion eines Buchhaltungsprogramms. Lohnend wird ein Assistent, wenn die Belege über viele Wege hereinkommen und das Zuordnen regelmäßig liegen bleibt.
Kurz zusammengefasst
- Empfangen: Pflicht seit 2025, auch für Kleinunternehmer. Ein Postfach reicht.
- Ausstellen: für Kleinunternehmer keine Pflicht, freiwillig möglich.
- Aufbewahren: das Original acht Jahre, bei XRechnung die XML-Datei.
- Aufwand: nicht der Empfang, sondern Zuordnen und Weitergeben.
Wie Sie E-Rechnungen Schritt für Schritt empfangen, steht im Artikel E-Rechnung empfangen. Wie das Zuordnen und die Übergabe an den Steuerberater mit TaskMonkey laufen, zeigt die Seite Belege & E-Rechnung.